

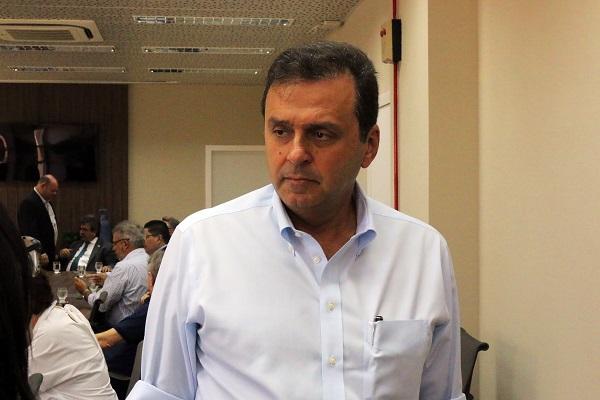
Carlos Eduardo, ex-prefeito de Natal, tem encontrado dificuldades no TCE em prestação de contas
Quanto ao parecer da relatora e conselheira Maria Adélia Sales, acompanhado pelos outros conselheiros da 2ª Câmara, considerou-se que dentro das irregularidades remanescentes (de 18 falhas encontradas, dez foram corrigidas), “o Corpo Técnico asseverou que eram gravíssimas as falhas relativas à abertura de crédito adicional suplementar sem prévia autorização legislativa e apuração de déficit orçamentário”.
A conselheira Adélia Sales determinou que “antes da remessa dos autos ao Poder Legislativo Municipal e não constatada a interposição de recurso, que a Diretoria de Auditoria Externa (DAE) instaure o processo de apuração de responsabilidade, como sugerido pelo Corpo Técnico”.
Adélia Sales determino ainda a expedição de recomendação ao Chefe do Poder Executivo para que adote medidas necessárias à melhoria da qualidade das informações contábeis. “Por fim, entendo devida a representação ao Ministério Público Estadual, na forma do art. 1º, inciso XI, da Lei Complementar nº. 464/2012, sobre as irregularidades apontadas nos autos, para adoção das medidas legais no âmbito de sua competência”, encerrou.
Carlos E. Alves informou que os próprios técnicos da prefeitura, responsáveis pela elaboração da peça orçamentária estão preparando a contestação para reparar divergências. “Ressalte-se o seguinte, que não há dolo, não há dano ao erário e nem questionamentos de ilicitude ou questão de ordem ética”, alegou.
O ex-prefeito reafirmou que, no caso, os técnicos da prefeitura têm um entendimento e os técnicos da Corte de Contas têm outro entendimento, em razão disso, ele acha que “os técnicos do município vão esclarecer os pontos divergentes e confia na aprovação final das contas”.
Alves informou, ainda, que está sendo finalizada a defesa pelos técnicos da Prefeitura de Natal, relacionada à emissão de parecer desfavorável à aprovação de suas prestação de contas do exercício de 2016, conforme decisão proferida em 24 de abril pela 2ª Câmara do TCE com base em relatório do conselheiro Carlos Thompson Fernandes.
Na época, o ex-prefeito usou as redes sociais para afirmar que sempre agiu “de forma transparente e legal na gestão pública” e que em relação a análise das contas do último ano de sua gestão, que em sua defesa explicaria “as discrepâncias apontadas, todas elas de natureza contábil”.
Defesa já foi feita na diretoria de administração do Tribunal
De acordo com informações da Diretoria de Administração Municipal (DAM) do Tribunal de Contas do Estado (TCE), relatório técnico constatou que a Prefeitura de Natal, no exercício de 2015, abriu créditos adicionais suplementares da ordem de R$ 320.753.213,95 com fundamento na Lei Orçamentária Anual (LOA), a qual autorizou R$ 113.210.000, resultando não autorizado o montante de R$ 207.543.213,95 de créditos adicionais abertos.
Conselheira Adélia Sales, relatora do processo das contas de 2015, determinou apuração da DAS
O ex-prefeito Carlos Eduardo alegou, em sua defesa, que utilizou os créditos abaixo do limite estabelecido pela LOA, informando ter suplementado o equivalente a R$ 67.988.560,47.
"Todavia, o Demonstrativo de Suplementação por Fonte elaborado pela própria prefeitura, evidencia que foram abertos créditos suplementares na ordem de R$ 320.753.213,95", relatou nos autos, o auditor de Controle Externo, Francisco George da Fonseca.
Segundo a instrução, no confronto entre os totais da Receita Arrecadada e da Despesa Orçamentária Executada, apurou-se déficit orçamentário no montante de R$ -52.444.714,75. Ou seja, a receita total arrecadada foi de R$ 1.902.142.654,91, enquanto a despesa total executada chegou a R$ 1.954.587.369,66.
Em sua peça defensória, segundo os autos, o ex-prefeito de Natal aduziu que a ocorrência do déficit acima não comprometeu a situação fiscal do município. Prosseguiu alegando que editou decreto tratando da redução de gastos públicos.
"De início, cabe informar que compete ao Poder Executivo, no final de cada bimestre, reavaliar a previsão de receitas e despesas para verificar a capacidade do orçamento e se as metas fiscais previstas na LDO serão cumpridas", disse o auditor Francisco G. da Fonseca.
Fonseca esclareceu, ainda, no relatório: "É lógico, então, que a expectativa de frustração na arrecadação, independente da origem, por si só, serve de alerta ao Poder Executivo e implica no contingenciamento de gastos. Mais corretamente, na “limitação de empenho e movimentação financeira”, como prevê a Lei de Responsabilidade Fiscal (LRF).
No caso de o ente não alcançar o equilíbrio, diz o relatório da DAM, "para tal fim deve-se proceder à limitação de empenho, instituída pela LRF, para compatibilizar a disponibilidade financeira com os gastos autorizados na lei orçamentária nos casos em que, no bimestre, a receita não foi compatível com as metas de resultado primário ou nominal estabelecidas no Anexo de Metas ou enquanto perdurar o excesso, em relação aos limites da dívida consolidada".
No caso, observou-se que o então chefe do Executivo não comprovou que expediu o Decreto referente à “limitação de empenho e movimentação financeira”, como prevê a Lei de Responsabilidade Fiscal (LRF), uma vez que o Decreto n° 10.813/2015 apenas tratou sobre a redução de gastos pelo Poder Executivo de Natal, não estabelecendo em seu texto limitação de qualquer empenho".
Falhas na prestação de contas de 2015
Abertura de créditos adicionais suplementares em montante superior ao estabelecido na Lei Orçamentária Anual.
Previsão superestimada das receitas orçamentárias, gerando, em consequência, insuficiência de arrecadação, indicativo de inadequação do planejamento orçamentário.
Os dados informados na PCA, relativos à receita e à despesa executadas, não estão compatíveis com os informados ao SIAI.
Apuração de déficit orçamentário equivalente a 2,76% da receita arrecadada.
Divergência entre o valor do saldo do exercício seguinte apresentado no Balanço Financeiro e o valor apurado na presente auditoria (Item 6.2 do relatório.
Apuração de déficit financeiro.
Índice de Liquidez Imediata abaixo de 1 (abaixo de 100%), indicando que o município não tem capacidade de quitar dívidas de curto prazo.
Não alcance da meta de resultado primário estabelecida na LDO.
Fonte - TCE

 Correio do Agreste